Ibovespa
Minerva (BEEF3): XP vê potencial de alta de 195%, mas mantém cautela com geração de caixa; veja prévia
 Siga no Youtube

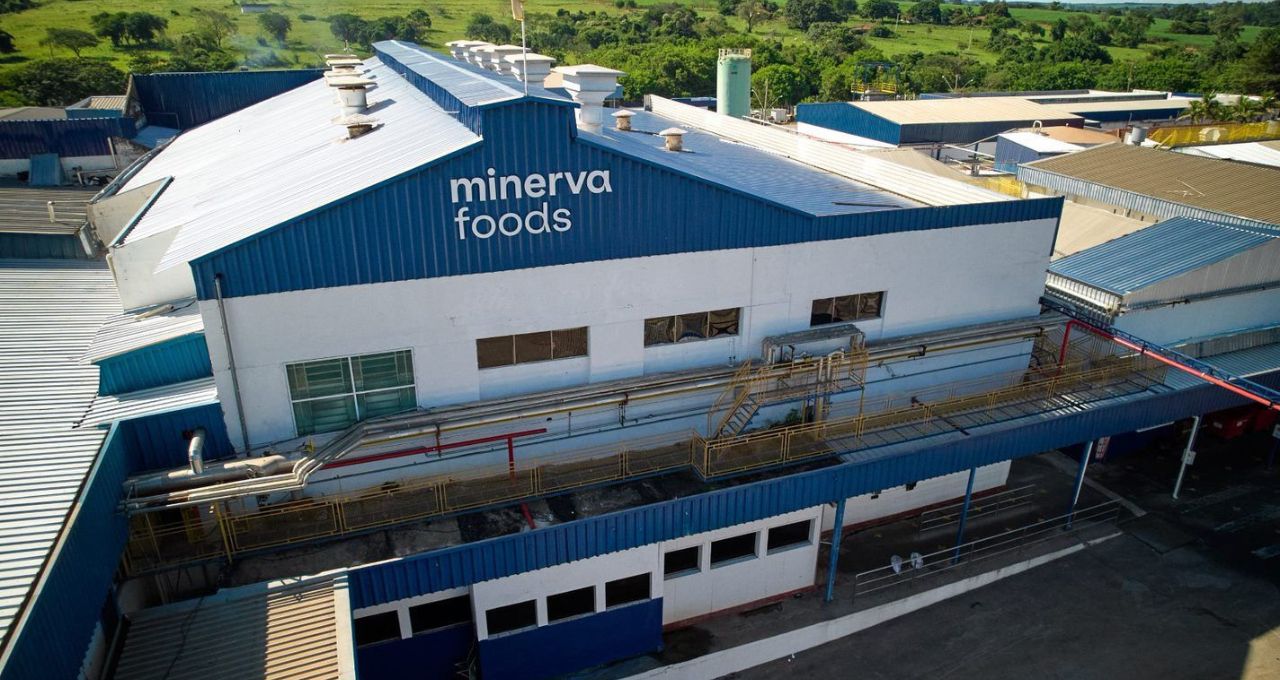
A Minerva Foods (BEEF3) pode apresentar um potencial expressivo de valorização na bolsa, mas ainda enfrenta desafios para convencer o mercado sobre sua capacidade de geração de caixa e redução do endividamento. É o que avalia a XP Investimentos em prévia dos resultados do terceiro trimestre de 2026 (3T26). A companhia reporta seus resultados amanhã (4).
A corretora mantém recomendação neutra para as ações, com preço-alvo de R$ 7,20, o que representa um potencial de valorização de 195,08% em relação à cotação de referência utilizada pela casa. Apesar do espaço para alta, os analistas seguem cautelosos quanto à trajetória financeira da companhia.
Para o 3T26, a XP projeta receita líquida de R$ 13,8 bilhões, queda de 11% na comparação anual e de 2% em relação ao trimestre anterior. O desempenho deve refletir principalmente a redução dos embarques brasileiros de carne bovina para a China após o encerramento da cota de exportação do país.
Com a restrição, outros fornecedores, especialmente Argentina e Paraguai, ampliaram suas exportações e capturaram parte da demanda anteriormente atendida pelo Brasil. Por outro lado, a Minerva deve contar com volumes robustos de exportação para os Estados Unidos, especialmente a partir das operações argentinas, beneficiadas pela cota adicional concedida ao país.
A XP também espera uma margem Ebitda ajustada de 8,1%, abaixo dos 8,9% registrados no 3T25 e dos 8,7% do 2T26. Os preços elevados do gado devem continuar pressionando a rentabilidade da companhia.
Na geração de caixa, a expectativa é de fluxo de caixa livre (FCF, na sigla em inglês) negativo em R$ 37 milhões. Embora o terceiro trimestre costume favorecer alguma liberação de capital de giro, os menores volumes de vendas devem limitar esse movimento.
Minerva: desalavancagem segue no radar
Na avaliação dos analistas Leonardo Alencar, Leonardo Paiva e Arthur Devite, parte da geração de caixa inicialmente esperada para o terceiro trimestre pode ser postergada para o quarto trimestre.


No entanto, a magnitude dessa liberação ainda precisará ser avaliada em conjunto com uma possível recomposição do capital de giro para os preparativos do ciclo da cota chinesa de 2027.
Com isso, a XP acredita que os investidores continuarão atentos aos próximos sinais de redução da alavancagem financeira da Minerva.
Mesmo que o trimestre pudesse esclarecer algumas das principais dúvidas do mercado, os resultados dificilmente devem alterar de forma relevante a discussão sobre a trajetória de desalavancagem da companhia.
Compartilhar



Mais Notícias